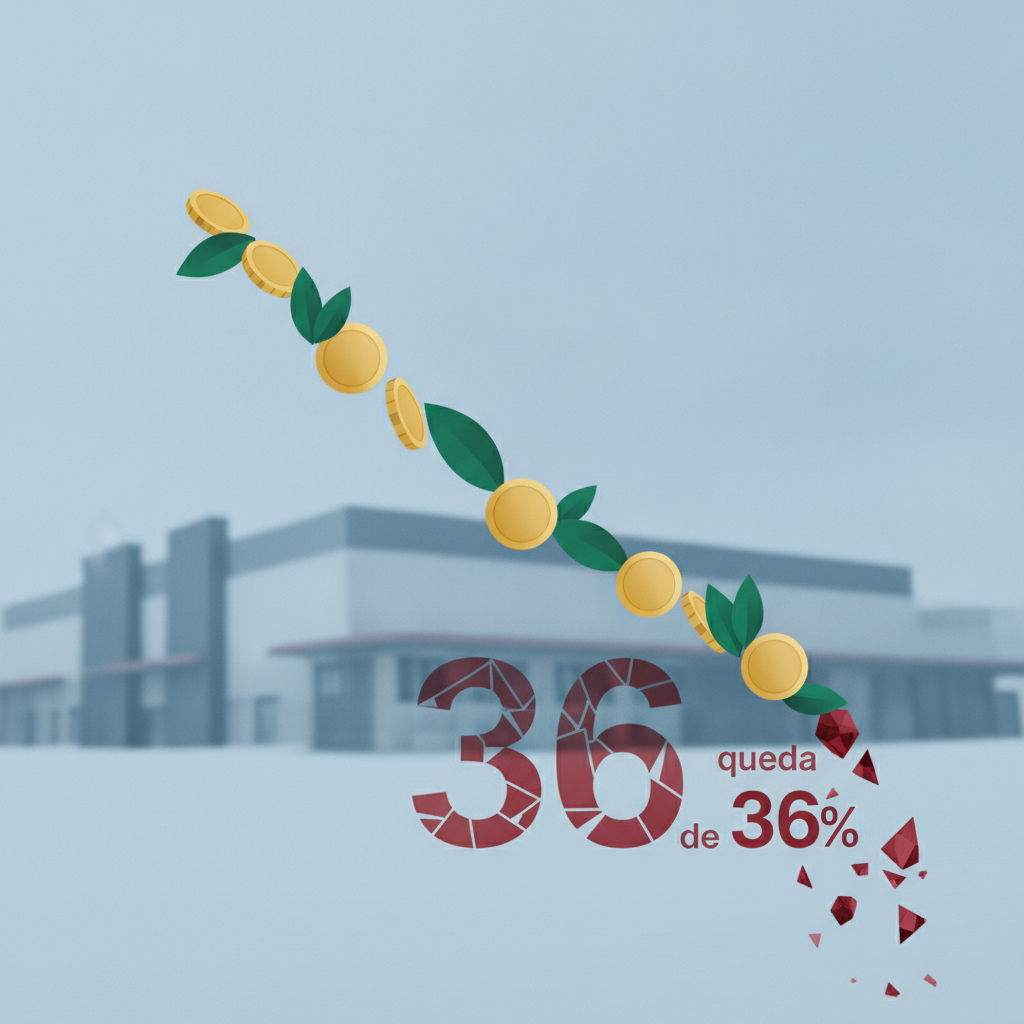
Grupo Mateus (GMAT3) registra lucro de R$ 322 milhões no 3º trimestre, com queda de 36%
Anúncios
A recente notícia de que o Grupo Mateus (GMAT3) registrou lucro líquido de R$ 322 milhões no terceiro trimestre, representando uma queda de 36% em relação ao mesmo período do ano anterior, pode gerar uma série de questionamentos para o investidor. Será que a empresa está em apuros? É hora de vender as ações? Ou seria essa uma oportunidade de compra, um momento de ajuste que o mercado está interpretando mal?
A verdade é que uma única manchete, por mais impactante que seja, é apenas a ponta do iceberg. Para o investidor verdadeiramente perspicaz e que busca solidez em suas decisões, esse dado não é um veredito, mas um convite a uma análise profunda. O desafio real não é apenas ler a notícia, mas sim interpretá-la dentro de um contexto macroeconômico, setorial e da própria companhia, transformando informação em conhecimento acionável. Este artigo serve como um guia para que você, leitor, possa ir além do número de lucro e entender o que realmente está em jogo ao analisar os resultados de uma empresa.
Além da Superfície: Desvendando o Balanço de Resultados (DRE)
O lucro líquido é, sem dúvida, um indicador importante, mas ele é o resultado final de uma série complexa de operações e decisões. Para entender a saúde financeira de uma empresa, precisamos desmembrar o Demonstrativo de Resultados do Exercício (DRE). Vejamos os principais componentes:
- Receita Líquida: O Ponto de Partida
Este é o total de vendas ou serviços prestados, deduzindo impostos e devoluções. Uma queda na receita líquida é geralmente um sinal de alerta, indicando menor volume de vendas ou preços mais baixos. Um crescimento da receita, por outro lado, mostra que a empresa está conseguindo vender mais, seja por expansão de mercado, aumento de participação ou elevação de preços. - Custos dos Produtos/Serviços Vendidos (CPV/CSPV) e Despesas Operacionais
Aqui se detalham os gastos diretos para produzir o que foi vendido (CPV) e as despesas para manter a operação funcionando (vendas, marketing, administração). O controle dessas despesas é crucial. Uma margem bruta (receita menos CPV) em queda pode indicar pressão nos custos de aquisição ou produção, enquanto o aumento das despesas operacionais pode corroer a lucratividade antes mesmo de considerar fatores financeiros. - EBITDA (LAJIDA): A Capacidade Operacional de Gerar Caixa
Lucro Antes de Juros, Impostos, Depreciação e Amortização. O EBITDA é um dos indicadores mais valorizados por analistas, pois ele reflete a capacidade de uma empresa gerar caixa a partir de suas atividades operacionais, excluindo efeitos contábeis (depreciação e amortização) e financeiros (juros, impostos). Uma empresa pode ter lucro líquido em queda mas um EBITDA robusto, indicando que a operação central continua forte e que a queda do lucro pode ser resultado de fatores não operacionais ou financeiros. - Resultado Financeiro e Imposto de Renda
Esta linha contabiliza receitas e despesas com juros, variações cambiais, etc. Em um cenário de taxas de juros elevadas, como o que o Brasil tem enfrentado, as despesas financeiras de empresas endividadas podem aumentar significativamente, impactando diretamente o lucro líquido, mesmo que as operações estejam performando bem. O imposto de renda, por sua vez, é a última dedução antes do lucro líquido. - Lucro Líquido: O Resultado Final
É o que sobra para os acionistas. Uma queda de 36% como a do Grupo Mateus é, sim, um número expressivo e exige uma investigação aprofundada das linhas anteriores do DRE e de outros relatórios financeiros. Ela pode ser consequência de vendas menores, custos maiores, despesas financeiras elevadas ou uma combinação desses fatores.
A chave é analisar a tendência desses indicadores ao longo de vários trimestres e anos, e não apenas um único período. Uma queda pontual pode ser menos preocupante se a tendência geral for de crescimento e saúde operacional.
Decifrando os Motivos da Queda: Onde Buscar as Respostas
Quando o lucro líquido diminui, as razões podem ser múltiplas e complexas. É fundamental ir além do DRE e considerar os fatores que podem estar por trás dessa performance. Para uma empresa como o Grupo Mateus, que atua no varejo alimentar e atacarejo, alguns pontos são cruciais:
Pressão nas Margens e Despesas Operacionais
- Custos de Mercadorias Elevados: A inflação de alimentos e outros insumos pode pressionar o custo dos produtos vendidos. Se a empresa não conseguir repassar esses aumentos para o consumidor final, suas margens são corroídas.
- Concorrência Acentuada: O setor de varejo é altamente competitivo. Uma “guerra de preços” pode forçar as empresas a reduzir suas margens para manter a participação de mercado.
- Investimentos em Expansão: Empresas em fase de forte crescimento, como o Grupo Mateus, frequentemente investem pesado na abertura de novas lojas, centros de distribuição e tecnologia. Esses investimentos (CAPEX) geram despesas iniciais (como aluguel, salários de novas equipes, depreciação) que podem impactar o lucro no curto prazo, mesmo que prometam retornos no futuro. É a “dor do crescimento”.
- Eficiência Operacional: Uma gestão menos eficiente de estoque, logística ou pessoal pode aumentar as despesas operacionais e impactar o lucro.
O Impacto do Custo da Dívida e do Cenário Macroeconômico
- Juros Altos: A taxa Selic em patamares elevados tem um impacto direto nas empresas que possuem dívidas. Os custos financeiros aumentam, “comendo” uma fatia maior do lucro que seria destinado aos acionistas. Uma empresa com dívida significativa pode ver seu lucro líquido desabar mesmo com um bom resultado operacional.
- Cenário de Consumo Fraco: A inflação, o desemprego e a perda de poder de compra do consumidor afetam diretamente o varejo. Com menos dinheiro no bolso, as pessoas compram menos ou optam por produtos mais baratos, impactando tanto o volume de vendas quanto as margens.
- Eventos Não Recorrentes: Por vezes, o lucro é afetado por eventos pontuais, como a venda de um ativo, um acordo judicial, ou mesmo um ajuste contábil que não se repetirá. É importante identificar se a queda é estrutural ou pontual.
Para o Grupo Mateus, a combinação de juros altos (que aumentam as despesas financeiras) com a intensificação da expansão (que gera despesas operacionais e CAPEX) e um cenário de consumo mais fraco pode explicar parte da queda do lucro líquido. O desafio é discernir o que é temporário e o que é uma mudança estrutural.
O Fluxo de Caixa e a Saúde Financeira: Mais Importante que o Lucro?
Uma máxima no mercado financeiro diz: “Lucro é opinião, caixa é fato”. Essa frase, embora simplista, carrega uma grande verdade. O lucro líquido, por ser uma medida contábil, pode ser influenciado por diversos fatores não monetários, como a depreciação de ativos. O fluxo de caixa, por sua vez, representa o dinheiro que realmente entra e sai da empresa.
Tipos de Fluxo de Caixa a Observar:
- Fluxo de Caixa Operacional (FCO): É o dinheiro gerado pelas atividades centrais da empresa. Um FCO robusto e crescente é um excelente sinal, indicando que a empresa é eficiente em converter suas vendas em dinheiro. Uma queda aqui é geralmente mais preocupante do que uma queda no lucro líquido, pois sugere problemas na essência do negócio.
- Fluxo de Caixa de Investimentos (FCI): Mostra o dinheiro usado para comprar ou vender ativos de longo prazo (CAPEX). Um FCI negativo é comum em empresas em crescimento, que estão investindo para o futuro. O importante é que esses investimentos sejam estratégicos e prometam retorno.
- Fluxo de Caixa de Financiamentos (FCF): Reflete as atividades de captação e pagamento de empréstimos, emissão de ações e pagamento de dividendos.
A Relação entre Lucro e Caixa: Uma empresa pode ser lucrativa no papel, mas ter um caixa apertado por atraso no recebimento de clientes ou alto investimento em estoque. Da mesma forma, uma empresa pode ter lucro líquido baixo devido a altos gastos com depreciação (que não são saída de caixa) mas um FCO excelente. A saúde financeira de longo prazo depende da capacidade de gerar caixa. A Dívida Líquida / EBITDA é uma métrica crucial para avaliar a alavancagem, ou seja, o quão endividada a empresa está em relação à sua capacidade de gerar caixa operacional. Um aumento acentuado nesta relação pode ser um sinal de alerta, especialmente em um ambiente de juros altos.
O Guia do Investidor Atento: Seu Checklist Prático para Avaliar Resultados
Para transformar a informação crua dos balanços em decisões de investimento inteligentes, siga este checklist prático:
- 1. Olhe Além do Lucro Líquido: Analise a receita líquida, margens bruta e EBITDA. Onde a queda (ou crescimento) está se originando? Na linha de vendas, nos custos ou nas despesas operacionais?
- 2. Compare o Período Atual com Períodos Anteriores e Projeções: Uma análise de tendência é crucial. A queda é pontual ou faz parte de um declínio contínuo? Como os resultados se comparam às expectativas do mercado e da própria empresa?
- 3. Avalie o Contexto Setorial e Macroeconômico: A queda é específica da empresa ou o setor inteiro está sofrendo? O cenário de juros, inflação e consumo é favorável ou desfavorável para o negócio?
- 4. Analise o Fluxo de Caixa, Não Apenas o Lucro: Qual o fluxo de caixa operacional? Ele é suficiente para cobrir os investimentos e o serviço da dívida? O caixa está crescendo ou diminuindo?
- 5. Examine a Dívida e a Alavancagem: Qual o patamar da dívida líquida? Qual a relação Dívida Líquida/EBITDA? A empresa tem capacidade de honrar seus compromissos, especialmente com juros altos?
- 6. Compreenda os Investimentos (CAPEX): A empresa está investindo pesado para crescimento futuro ou apenas para manutenção? Os investimentos parecem estratégicos e bem planejados? Eles explicam parte da queda de lucro?
- 7. Avalie a Qualidade da Gestão e a Estratégia: As explicações da diretoria para os resultados fazem sentido? Qual a visão de longo prazo da empresa? A gestão está adaptada aos desafios do mercado?
- 8. Faça um Benchmarking com Concorrentes: Como a empresa se sai em relação aos seus pares do setor em termos de margens, crescimento e endividamento? Ela está ganhando ou perdendo participação de mercado?
- 9. Consulte Relatórios de Analistas: Busque a opinião de analistas de mercado (com senso crítico). Eles podem trazer perspectivas e informações adicionais.
- 10. Tenha uma Perspectiva de Longo Prazo e o Valuation em Mente: Decisões de investimento de curto prazo baseadas em um único trimestre são arriscadas. Pense no potencial de longo prazo da empresa. O preço da ação já reflete (ou superestima) os desafios atuais? Qual o preço-alvo de analistas?
Erros Comuns e Dilemas: Tomando Decisões Conscientes
O mercado é repleto de armadilhas para o investidor desavisado. Conhecer os erros mais comuns e os dilemas intrínsecos ao processo de investimento é fundamental para proteger seu capital.
Erros Comuns do Investidor:
- Reação Impulsiva ao Lucro Líquido: O maior erro é focar exclusivamente no lucro líquido sem entender o que está por trás do número. Uma queda pode ser temporária, resultado de investimentos estratégicos ou de fatores macroeconômicos não relacionados à saúde fundamental da empresa.
- Ignorar o Contexto Macroe: Não considerar o cenário de juros, inflação e consumo é um erro grave. Empresas de setores cíclicos, como o varejo, são fortemente impactadas por essas variáveis.
- Desconsiderar a Dívida e o Custo do Capital: Uma empresa pode ter um bom desempenho operacional, mas ser corroída por uma dívida excessiva e altos custos financeiros. A saúde do balanço patrimonial é tão importante quanto o DRE.
- Focar Apenas no Passado: Balanços são um retrato do passado. A análise deve ter uma visão prospectiva, tentando entender o que a empresa está fazendo hoje para gerar valor no futuro.
Dilemas e Trade-offs para o Investidor:
- Crescimento vs. Lucratividade Imediata: Muitas empresas, como o Grupo Mateus, optam por um plano de expansão agressivo, o que naturalmente exige altos investimentos (CAPEX) e gera despesas que podem reduzir o lucro no curto prazo. O dilema é: você prefere uma empresa que cresce mais lentamente, mas distribui mais lucros hoje, ou uma que reinveste pesado, diminuindo o lucro atual, mas com potencial de valorização futura maior? A resposta depende do seu perfil e horizonte de investimento.
- Risco vs. Retorno: Empresas em fase de crescimento e expansão geralmente carregam um risco maior, mas também oferecem um potencial de retorno mais elevado. Empresas maduras tendem a ser mais estáveis, com menores oscilações, mas com um potencial de valorização mais limitado.
- Dividendos vs. Reinvestimento: Uma empresa pode optar por distribuir grande parte de seu lucro como dividendos ou reinvestir na própria operação. Para o investidor que busca renda passiva, dividendos são importantes. Para quem busca valorização do capital, o reinvestimento inteligente pode ser mais atrativo.
A análise de investimentos é um processo contínuo e multifacetado, que exige disciplina, paciência e aprofundamento. A notícia sobre a queda do lucro do Grupo Mateus (GMAT3) não deve ser encarada como um sinal de pânico, mas sim como uma oportunidade valiosa para você aprimorar suas habilidades de análise e consolidar sua estratégia de investimento.
Invista tempo em entender os números, questionar as causas e ponderar os cenários. A verdadeira riqueza do investidor não reside apenas nos ativos que possui, mas na capacidade de interpretar os sinais do mercado com sabedoria, olhando sempre além do óbvio e do imediatismo das manchetes.