Inflação do tomate: entenda os fatores por trás da alta de preços e seu impacto no orçamento
Anúncios
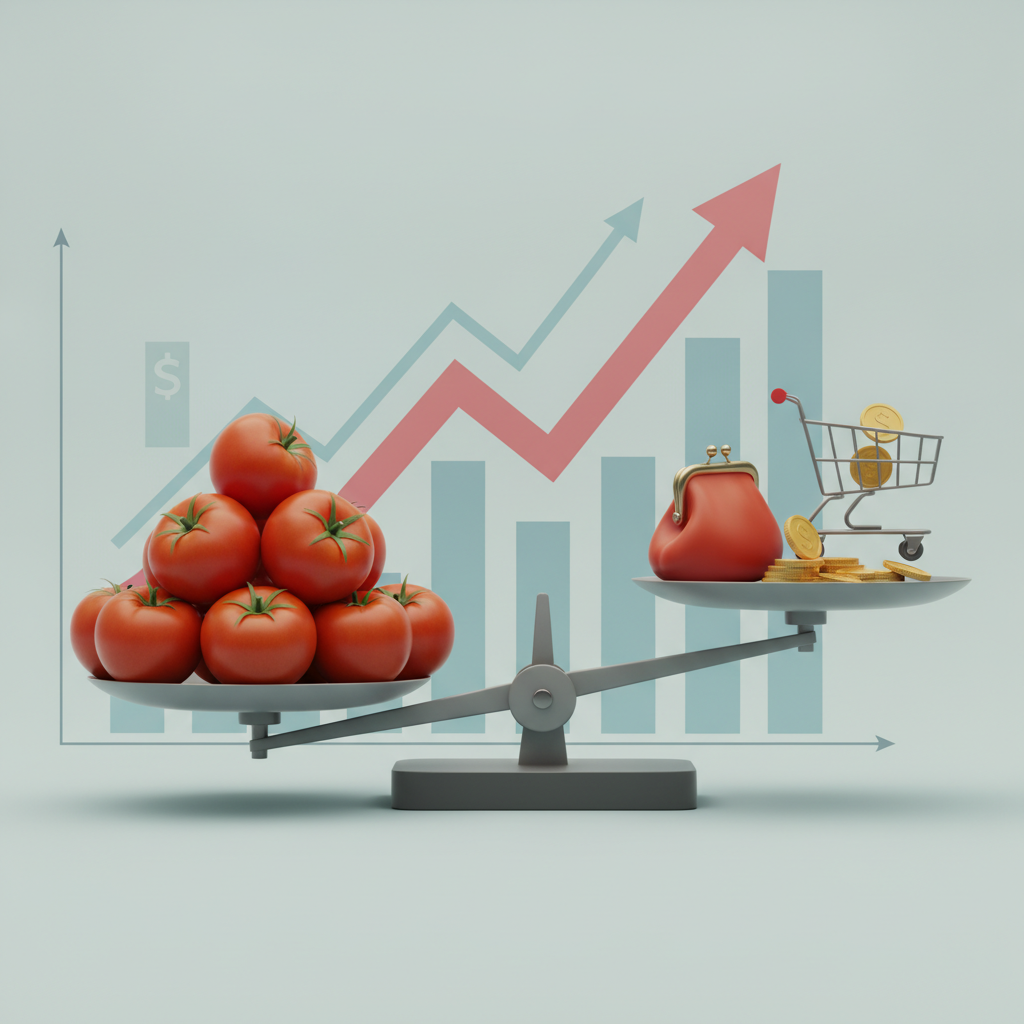
A alta nos preços, especialmente de alimentos básicos, é uma realidade que afeta o bolso de milhões de brasileiros. Quando o tomate, um item tão presente na mesa do país, sobe de preço de forma expressiva, o fato não é um mero detalhe da culinária, mas um sintoma claro de um problema econômico maior: a inflação. Mais do que simplesmente noticiar o aumento de um produto específico, nosso objetivo aqui é desvendar o fenômeno da inflação em sua totalidade, explicar os fatores por trás dessas altas e, acima de tudo, oferecer um guia prático e robusto para que você possa proteger seu orçamento e tomar decisões financeiras mais assertivas em um cenário de preços voláteis.
A preocupação não é apenas com o custo do molho ou da salada, mas com a perda do poder de compra que se espalha por toda a cesta de bens e serviços. Entender a inflação é o primeiro passo para mitigá-la. Neste artigo, vamos além da notícia pontual e mergulhamos nas causas, nos impactos e, principalmente, nas estratégias inteligentes que você pode adotar para que seu dinheiro valha mais, mesmo quando os preços teimam em subir.
O Que É a Inflação e Por Que Ela Afeta Tão Profundamente Seu Bolso?
Em termos simples, a inflação é o aumento persistente e generalizado dos preços de bens e serviços em uma economia. Isso significa que, com a mesma quantidade de dinheiro, você consegue comprar menos coisas do que antes. Quando o tomate encarece, é um exemplo isolado; quando o arroz, a carne, o combustível e a conta de energia também sobem, estamos diante de um quadro inflacionário.
A principal medida da inflação no Brasil é o Índice Nacional de Preços ao Consumidor Amplo (IPCA), calculado pelo IBGE. Ele reflete a variação do custo de vida para famílias com renda de 1 a 40 salários mínimos e serve como balizador para diversas decisões econômicas, inclusive para o Banco Central na definição da taxa básica de juros (Selic). No entanto, é crucial entender que a “sua” inflação pessoal pode ser diferente da média do IPCA. Se você consome mais de certos produtos que estão com alta acentuada, a percepção do aumento do custo de vida será ainda maior.
A inflação nos preocupa porque ela corrói o poder de compra do dinheiro, impacta o planejamento financeiro de longo prazo, dificulta a poupança e gera incerteza econômica. Uma inflação elevada e imprevisível desestimula investimentos, pois torna complexa a avaliação de custos e retornos futuros. Para o trabalhador, significa que o salário, mesmo que nominalmente o mesmo, vale menos a cada dia, exigindo um reajuste constante que nem sempre acompanha a realidade dos preços.
Os Múltiplos Fatores por Trás da Alta de Preços (Além do Tomate)
A alta do tomate é frequentemente atribuída a fatores climáticos – chuvas excessivas ou secas prolongadas em regiões produtoras impactam a colheita, reduzem a oferta e, consequentemente, elevam os preços. Contudo, a inflação é um fenômeno complexo, impulsionado por uma combinação de fatores macro e microeconômicos. Vamos detalhar os mais relevantes:
1. Choques de Oferta
- Condições Climáticas: Não afetam apenas o tomate. Secas prolongadas elevam o custo da energia hidrelétrica e impactam a produção de grãos. Chuvas intensas prejudicam estradas e o transporte, encarecendo a logística.
- Eventos Geopolíticos: Guerras ou conflitos em outras partes do mundo podem interromper cadeias de suprimentos globais, afetando o preço de insumos importantes como combustíveis, fertilizantes e componentes eletrônicos, que se refletem no custo final de produtos no Brasil.
- Doenças e Pragas: Surpreendentemente, surtos de doenças em rebanhos (ex: gripe aviária, febre aftosa) ou pragas em lavouras podem reduzir drasticamente a oferta de carnes e outros alimentos, levando à disparada dos preços.
2. Pressões de Demanda
- Aumento da Renda ou Estímulos Governamentais: Quando há mais dinheiro circulando na economia (seja por aumento de salários, programas de transferência de renda ou crédito facilitado), as pessoas tendem a consumir mais. Se a oferta de bens e serviços não consegue acompanhar esse aumento de demanda, os preços sobem.
- Câmbio Desvalorizado: Uma moeda nacional desvalorizada (dólar alto, por exemplo) torna as importações mais caras e, ao mesmo tempo, estimula as exportações. Isso significa que produtos que poderiam ser vendidos internamente são direcionados ao mercado externo, reduzindo a oferta doméstica e elevando os preços para o consumidor brasileiro. Alimentos como carne e soja são exemplos clássicos.
3. Custos de Produção e Logística
- Combustível: A variação do preço do petróleo impacta diretamente o diesel e a gasolina. O transporte é um custo significativo na cadeia produtiva, do campo à prateleira do supermercado. Quando o combustível sobe, tudo o que é transportado também tende a encarecer.
- Energia Elétrica: O custo da energia é um componente importante para indústrias, comércios e até para a irrigação de lavouras. Aumentos na conta de luz são repassados aos produtos finais.
- Insumos Agrícolas e Industriais: Muitos fertilizantes, agrotóxicos e componentes industriais são importados. Flutuações do dólar ou aumentos de preços internacionais desses insumos se traduzem em custos maiores para o produtor brasileiro, que, por sua vez, os repassa ao consumidor.
- Mão de Obra: Reajustes salariais acima da produtividade ou escassez de mão de obra qualificada podem pressionar os custos das empresas, que reagem aumentando os preços para manter suas margens.
4. Expectativas Inflacionárias
As expectativas são poderosas. Se empresas e consumidores esperam que os preços continuem subindo, eles tendem a agir de forma a perpetuar essa tendência. Empresas podem antecipar reajustes para cobrir custos futuros esperados, e trabalhadores podem exigir salários mais altos. Esse ciclo de expectativas e reajustes pode gerar uma espiral inflacionária, dificultando o controle.
Como Identificar e Monitorar a Inflação no Seu Dia a Dia: Sua “Inflação Pessoal”
Enquanto o IPCA nos dá uma visão geral, é crucial desenvolver a capacidade de monitorar a inflação que realmente impacta você. Chamo isso de “sua inflação pessoal”. Não se trata apenas de olhar para as manchetes, mas de observar ativamente as mudanças nos preços dos produtos e serviços que você e sua família consomem.
O Que Observar e Como Monitorar:
- Sua Cesta Básica: Crie uma lista dos 10-15 itens mais essenciais que você compra regularmente (arroz, feijão, óleo, carne, leite, pão, frutas, legumes). Anote os preços e o local de compra a cada semana ou quinzena. Isso lhe dará um termômetro real da inflação que afeta sua alimentação.
- Contas de Consumo: Fique atento aos reajustes anuais ou semestrais de tarifas de energia elétrica, água, gás e internet/telefonia. Muitas vezes, os índices de reajuste são divulgados, e compará-los com o IPCA pode ser esclarecedor.
- Combustível: O preço da gasolina ou etanol é um indicador rápido da pressão inflacionária. Acompanhe os valores nos postos que você frequenta.
- Serviços Essenciais: Mensalidades escolares, planos de saúde, transporte público ou aplicativos de transporte. Observe os reajustes e o impacto no seu orçamento mensal.
- Onde o Dinheiro Vai: Uma planilha de controle financeiro detalhada ou aplicativos de gestão de gastos são ferramentas indispensáveis. Ao categorizar suas despesas, você poderá identificar rapidamente quais áreas do seu orçamento estão mais suscetíveis à inflação.
Erros Comuns ao Monitorar:
- Focar Apenas em Um Produto: A alta do tomate é preocupante, mas não esconde a inflação generalizada. Olhe para a cesta completa.
- Não Comparar Preços: Achar que “está tudo caro” sem verificar alternativas. Muitas vezes, um produto em um supermercado pode estar com preço razoável enquanto em outro, não.
- Desconsiderar “Promoções Maquiadas”: Preste atenção ao preço por unidade de medida (kg, litro). Às vezes, embalagens menores são lançadas com preços aparentemente baixos, mas que representam um aumento real por unidade.
Estratégias Práticas para Proteger Seu Orçamento da Inflação
Compreender a inflação é o primeiro passo. O segundo e mais importante é agir. Aqui estão estratégias concretas para blindar seu orçamento e manter seu poder de compra:
1. Revisão e Otimização Orçamentária Constante
- Orçamento Flexível: Entenda que seu orçamento não é estático. Em tempos de inflação, ele precisa ser revisado com frequência (mensalmente, talvez). Identifique onde é possível cortar gastos discricionários (entretenimento, restaurantes, compras não essenciais) para compensar o aumento dos essenciais.
- Acompanhamento Rigoroso: Use planilhas ou aplicativos de controle financeiro. Categorize cada despesa. Ao fim do mês, analise onde seu dinheiro foi e quais despesas podem ser otimizadas.
- Priorize Dívidas de Alto Custo: Em um cenário de alta de juros (medida para combater a inflação), dívidas como cartão de crédito e cheque especial se tornam ainda mais perigosas. Priorize a quitação ou renegociação dessas dívidas.
2. Consumo Inteligente e Estratégico
- Pesquisa de Preços Exaustiva: Não se contente com o primeiro preço. Compare em diferentes supermercados, feiras livres, atacados e até online. A diferença de 10-20% em alguns itens pode ser significativa no final do mês.
- Compre na Safra: Para frutas, legumes e verduras, comprar na safra significa melhor qualidade e preços mais baixos devido à maior oferta. O tomate, por exemplo, tem períodos de pico de produção.
- Substituição Inteligente: Se a carne vermelha está muito cara, explore opções como frango, ovos, peixes mais acessíveis ou proteínas vegetais (feijão, lentilha, grão de bico). Se um legume está caro, procure outro com similar valor nutricional e menor preço.
- Compras em Atacado: Para produtos não perecíveis ou de longa validade, comprar em maior volume pode gerar economia, desde que haja espaço para armazenamento e um planejamento para evitar desperdícios.
- Cozinhe Mais em Casa: Comer fora é um dos maiores drenos do orçamento. Prepare suas refeições, lanches e até marmitas para o trabalho.
- Aproveite Promoções Reais: Cuidado com promoções que não são tão vantajosas. Calcule o preço por unidade (kg, litro, grama) para realmente identificar as melhores ofertas.
3. Geração de Renda Extra (Se Possível)
- Monetize Habilidades: Se o orçamento está apertado, explore maneiras de complementar a renda. Freelances, bicos, vendas online de itens usados ou produção artesanal podem fazer uma grande diferença.
- Explore Plataformas Digitais: Muitas plataformas oferecem oportunidades para profissionais de diversas áreas, como escritores, designers, professores, motoristas, etc.
4. Investimentos que Protegem da Inflação
Proteger seu capital da inflação é fundamental, especialmente para sua reserva de emergência e investimentos de médio e longo prazo. As opções a seguir não são recomendações de compra, mas exemplos de classes de ativos que historicamente oferecem proteção inflacionária. Sempre consulte um especialista para adequar os investimentos ao seu perfil de risco e objetivos.
- Tesouro IPCA+: Títulos públicos indexados à inflação (IPCA) mais uma taxa de juros pré-fixada. Garantem que seu poder de compra seja preservado e ainda rendam um ganho real.
- CDBs, LCIs e LCAs Indexados ao CDI: Embora o CDI não seja diretamente a inflação, a taxa Selic (que influencia o CDI) é o principal instrumento do Banco Central para combater a inflação. Em períodos de alta da Selic, esses títulos tendem a oferecer boa rentabilidade.
- Fundos Imobiliários (FIIs): Aluguéis de imóveis comerciais e residenciais, que compõem a base dos rendimentos de muitos FIIs, são frequentemente reajustados por índices de inflação (IPCA ou IGP-M).
- Ações de Empresas com Poder de Precificação: Empresas que atuam em setores essenciais, com alta demanda e pouca concorrência, ou que possuem fortes marcas, conseguem repassar o aumento de custos aos seus preços sem perder muitos clientes. Isso as torna mais resilientes à inflação.
- Diversificação: A chave para qualquer estratégia de investimento. Não coloque todos os ovos na mesma cesta. Combine diferentes classes de ativos para equilibrar risco e retorno.
Perguntas Frequentes Sobre Inflação e Seu Dinheiro
1. A alta da Selic ajuda a combater a inflação? Como?
Resposta: Sim, a elevação da Taxa Selic, a taxa básica de juros da economia brasileira, é a principal ferramenta do Banco Central para combater a inflação. Ao aumentar a Selic, o crédito fica mais caro (empréstimos, financiamentos), o que desestimula o consumo e o investimento na economia. Com menos dinheiro circulando e menor demanda por bens e serviços, a pressão sobre os preços tende a diminuir, contribuindo para a desaceleração da inflação. É uma medida que visa esfriar a economia.
2. É sempre ruim ter inflação?
Resposta: Não necessariamente. Um nível baixo e controlado de inflação (geralmente entre 2% e 4% ao ano, dependendo da meta do Banco Central) é considerado normal e até desejável para a economia. Ele sinaliza que há demanda por produtos e serviços, incentivando as empresas a produzirem mais e a investirem. O problema surge quando a inflação é alta, volátil e imprevisível, pois corroí o poder de compra e desorganiza o planejamento financeiro de empresas e famílias.
3. Devo estocar produtos para me proteger da inflação?
Resposta: Depende muito do tipo de produto e do seu planejamento. Para produtos perecíveis (como o tomate), estocar é inviável devido ao risco de perda. Para não perecíveis (como arroz, feijão, óleo, produtos de limpeza), pode ser uma estratégia válida se você encontrar boas promoções e tiver espaço para armazenamento. No entanto, é preciso cuidado para não imobilizar uma quantia grande de dinheiro em estoque que pode ser usada de forma mais eficiente (como quitar dívidas de alto juros ou investir) e para evitar o desperdício caso o consumo seja mais lento que o previsto. Avalie sempre o custo-benefício e o seu consumo real.
4. Qual a diferença entre inflação de custo e inflação de demanda?
Resposta: A inflação de custo ocorre quando os preços sobem devido ao aumento dos custos de produção. Isso pode ser causado pela elevação dos preços das matérias-primas (ex: petróleo, grãos), da energia, dos salários ou de impostos. As empresas, para manter suas margens de lucro, repassam esses custos para os preços finais dos produtos. Já a inflação de demanda acontece quando há um excesso de dinheiro na economia (alta demanda) perseguindo uma quantidade limitada de bens e serviços (oferta insuficiente). Isso faz com que os preços subam, pois os consumidores estão dispostos a pagar mais para obter os produtos desejados.
A inflação é um desafio persistente e multifacetado, mas não é um destino. Ao invés de se lamentar com o preço do tomate, use-o como um lembrete para se aprofundar na compreensão de como a economia funciona e, mais importante, de como suas decisões financeiras podem ser otimizadas. Planejamento rigoroso, consumo consciente e investimentos estratégicos são suas principais ferramentas para proteger seu poder de compra e navegar com segurança em um cenário de preços em constante movimento. O conhecimento é seu maior ativo; a ação, seu maior aliado.