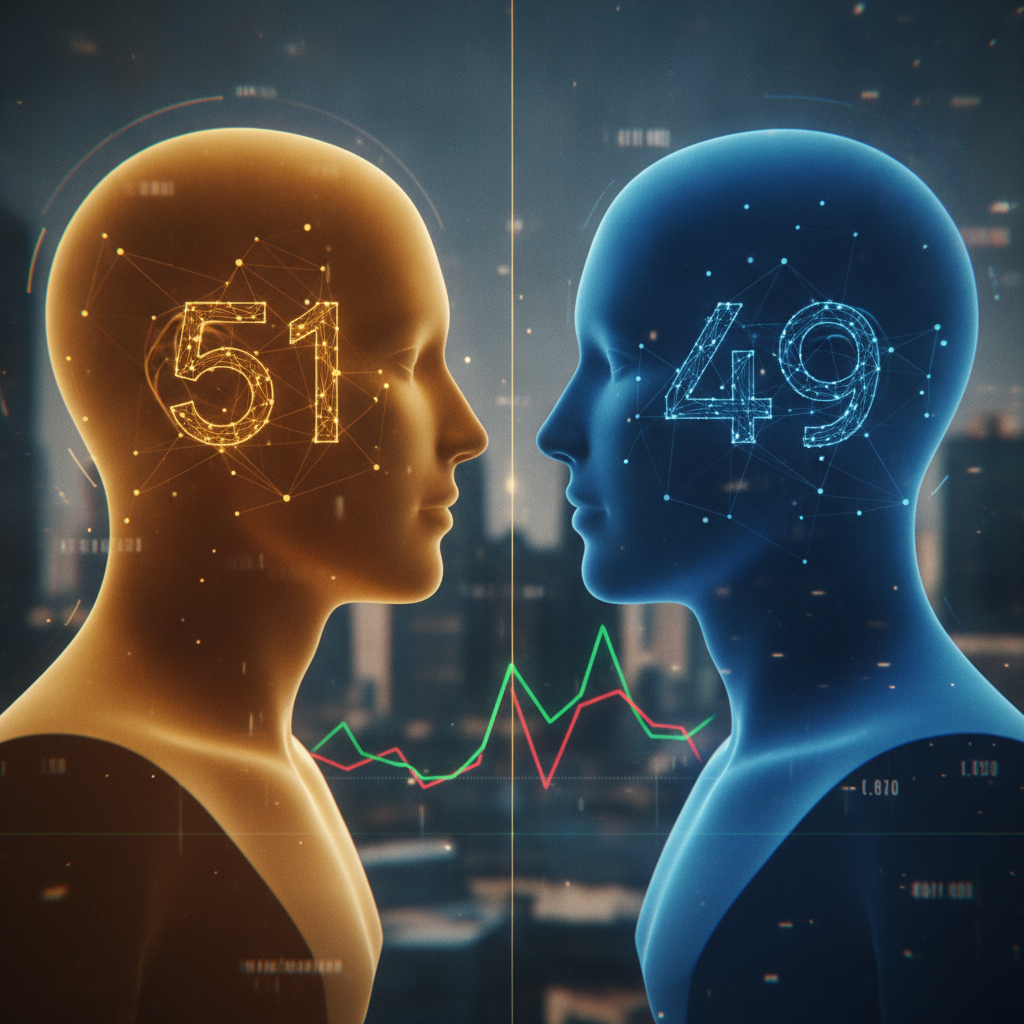
Datafolha aponta Flávio com 51% e Lula com 49% em votos válidos, mantendo empate técnico
Anúncios
A recente pesquisa Datafolha, apontando Flávio com 51% e Lula com 49% dos votos válidos e mantendo o cenário de empate técnico, serve como um poderoso lembrete da persistente incerteza que paira sobre o cenário político-econômico brasileiro. Para o investidor, essa manchete não é apenas uma notícia sobre as próximas eleições, mas sim um gatilho para uma reflexão mais profunda: como proteger e fazer prosperar o seu patrimônio em um ambiente onde a volatilidade parece ser a única constante? A verdade é que a sucessão de ciclos eleitorais e seus desdobramentos é apenas uma das muitas variáveis que testam a resiliência de um portfólio. O desafio real reside em decifrar o ruído, antecipar riscos e ajustar a bússola de seus investimentos com base em fundamentos sólidos, e não em flutuações momentâneas de pesquisas ou burburinhos de mercado.
Este artigo não tem a pretensão de prever resultados eleitorais ou seus impactos diretos, pois isso seria mera especulação. Nosso objetivo é muito mais valioso: munir você, investidor consciente, com um guia de referência prático e estratégico para navegar por períodos de incerteza política e econômica, transformando potenciais ameaças em oportunidades. Abordaremos como a política interage com o mercado, quais indicadores observar, as estratégias para construir um portfólio robusto, os erros a evitar e, por fim, ofereceremos um plano de ação concreto para que suas decisões sejam sempre balizadas pela lógica, e não pelo emocional.
Cenários Eleitorais Apertados e o Investidor: Mais Que um Manchete, um Desafio de Gestão de Risco
A tensão gerada por um cenário eleitoral indefinido, como o que as pesquisas indicam, é uma das fontes mais potentes de incerteza para o mercado financeiro. Embora a política seja apenas uma das muitas engrenagens que movem a economia, sua influência é inegável e muitas vezes amplificada no curto prazo. Mas, afinal, por que uma pequena variação percentual em uma pesquisa pode gerar ondas tão significativas nos preços de ativos?
O cerne da questão reside nas expectativas. Investidores, sejam eles grandes fundos institucionais ou pessoas físicas, operam com base em projeções futuras. Um resultado eleitoral incerto, e as diferentes visões econômicas que cada candidato representa, introduz uma vasta gama de cenários possíveis para variáveis cruciais como taxas de juros, inflação, política fiscal, privatizações, reformas e regulamentações setoriais. Essa névoa de possibilidades dificulta a precificação dos ativos. Empresas cujas operações dependem fortemente de políticas governamentais ou que têm grande exposição a setores regulados são as primeiras a sentir o impacto, seja na valorização de suas ações ou na percepção de risco de seus títulos de dívida.
É vital, contudo, distinguir entre o ruído do mercado e os fundamentos econômicos de longo prazo. Flutuações diárias ou semanais, impulsionadas por notícias políticas, são parte da dinâmica de mercado. O verdadeiro desafio é não se deixar levar pelo pânico ou pela euforia momentânea, focando sempre na saúde financeira das empresas investidas, na solidez da economia e nos seus próprios objetivos financeiros. A política é um fator de risco, sim, mas um bom plano de investimento é construído para resistir a diversas intempéries, e não apenas a uma eleição.
Decifrando o Impacto: Onde a Política Toca os Seus Investimentos
Para o investidor, entender a conexão entre política e economia é fundamental para antecipar movimentos e tomar decisões informadas. A política não age isoladamente, mas permeia e influencia os principais pilares que sustentam os preços dos ativos. Eis os pontos de contato mais relevantes:
Taxa Básica de Juros (Selic)
A política monetária do Banco Central, que define a Selic, é altamente sensível à percepção de risco fiscal e inflacionário. Governos com propostas fiscais vistas como irresponsáveis ou que geram pressões inflacionárias podem forçar o BC a manter juros altos por mais tempo para controlar a economia. Juros altos impactam diretamente a renda fixa (tornando-a mais atrativa) e indiretamente a renda variável (aumentando o custo de capital para empresas e competindo com os retornos das ações).
Inflação e Câmbio
A incerteza política pode levar à desvalorização cambial (dólar mais caro), à medida que investidores estrangeiros retiram capital e brasileiros buscam proteção. Um câmbio elevado encarece importações e pode realimentar a inflação. A inflação, por sua vez, corrói o poder de compra e o rendimento real dos investimentos, especialmente os não indexados.
Crescimento Econômico (PIB) e Confiança do Investidor
Políticas econômicas que estimulam a produtividade, a abertura comercial e a segurança jurídica tendem a fomentar o crescimento do PIB. A incerteza política, por outro lado, inibe investimentos, tanto nacionais quanto estrangeiros, retardando o crescimento. A confiança de empresários e consumidores é um termômetro crucial para a atividade econômica e é diretamente afetada pela estabilidade política e pela clareza das regras do jogo.
Dívida Pública e Política Fiscal
O tamanho e a trajetória da dívida pública são preocupações centrais. Governos com planos fiscais frágeis ou que sinalizam aumento descontrolado de gastos públicos geram desconfiança. Isso pode elevar o custo do endividamento para o Estado, impactando as taxas de juros de toda a economia e, em casos extremos, a capacidade de pagamento do país.
Regulamentação e Privatizações
Cada governo tem sua agenda para setores regulados (energia, saneamento, telecomunicações) e para as empresas estatais. Um plano de privatizações pode injetar capital na economia e melhorar a gestão de empresas, enquanto uma agenda de maior intervenção estatal pode gerar temor de menor eficiência e menor retorno para acionistas.
Para o investidor, a leitura desses pontos não significa apostar em um resultado eleitoral, mas sim compreender como seu portfólio pode ser exposto a diferentes inclinações políticas e econômicas, permitindo ajustes defensivos ou ofensivos calculados.
Construindo Resiliência: Estratégias Essenciais para Proteger e Otimizar seu Patrimônio
Em um cenário de incerteza política e econômica, a resiliência do seu portfólio é a chave para navegar sem grandes sobressaltos. Não se trata de adivinhar o futuro, mas sim de estruturar seus investimentos de forma a suportar diferentes cenários. As estratégias a seguir são pilares para qualquer planejamento financeiro robusto.
1. Diversificação Além do Óbvio
Diversificar é mais do que ter algumas ações e um CDB. É crucial diversificar em diversas dimensões:
- Classes de Ativos: Renda fixa (pós-fixada, pré-fixada, indexada à inflação), renda variável (ações, fundos imobiliários), multimercados. Cada classe reage de forma distinta a diferentes cenários macroeconômicos.
- Setores: Não concentre seus investimentos em um único setor da economia. Setores defensivos (utilities, saúde) podem se comportar melhor em crises, enquanto setores cíclicos (varejo, construção) dependem de um crescimento econômico mais robusto.
- Geografia e Moeda (Dolarização/Internacionalização): Esta é uma das defesas mais potentes contra a volatilidade local. Investir em ativos no exterior (ações, REITs, ETFs globais) ou em ativos dolarizados protege parte do seu capital da desvalorização cambial e da dependência exclusiva do cenário econômico brasileiro. É um verdadeiro “plano B” para seu patrimônio.
- Gestores e Teses de Investimento: Em fundos, diversifique entre diferentes gestores com estratégias e filosofias de investimento distintas.
2. Horizonte de Longo Prazo e a Força dos Juros Compostos
O investidor de longo prazo é menos suscetível ao ruído político de curto prazo. As flutuações eleitorais, embora impactantes no imediato, tendem a se diluir ao longo de anos e décadas. Foco em empresas com fundamentos sólidos, dividendos consistentes e modelos de negócios resilientes é uma estratégia que recompensa a paciência. Os juros compostos, que fazem seu dinheiro trabalhar para você ao longo do tempo, são a força mais poderosa do universo financeiro, e sua magia só se manifesta em horizontes estendidos.
3. Liquidez e Reserva de Emergência
Mantenha uma parte do seu capital em investimentos de alta liquidez e baixo risco (CDBs diários, Tesouro Selic, fundos DI). Essa reserva de emergência, que deve cobrir de 6 a 12 meses de despesas, é fundamental para que você não precise resgatar investimentos de longo prazo em momentos inoportunos ou de baixa do mercado. A capacidade de “aguentar a maré” é um ativo valioso.
4. Rebalanceamento Periódico
Mesmo com um plano de diversificação, a valorização ou desvalorização de certos ativos pode desequilibrar a alocação original do seu portfólio. Realize um rebalanceamento periódico (anual ou semestral) para trazer seu portfólio de volta à sua alocação de risco-retorno desejada. Isso força você a vender ativos que subiram (realizando lucros) e comprar ativos que caíram (aproveitando oportunidades), sempre dentro de sua estratégia original.
5. Compreender o Seu Perfil de Risco
A incerteza política é um bom momento para revisitar seu perfil de risco. Você é conservador, moderado ou arrojado? Seu portfólio está realmente alinhado com sua tolerância a perdas? Não há estratégia “certa” que sirva para todos; a melhor estratégia é aquela que permite a você dormir tranquilo, independentemente do que aconteça na política ou no mercado.
Erros Comuns e Armadilhas Psicológicas: Navegando as águas turbulentas da Incerteza
Em momentos de grande incerteza, como um processo eleitoral apertado, a tendência natural é que as emoções tomem a dianteira da razão. Contudo, no mercado financeiro, agir impulsivamente é um dos caminhos mais curtos para perdas significativas. Reconhecer e evitar essas armadilhas psicológicas é tão importante quanto a própria estratégia de investimento.
1. Reação Impulsiva e Tentativa de “Timming” de Mercado
Vender tudo em pânico após uma pesquisa desfavorável ou comprar agressivamente na expectativa de um resultado positivo é um erro clássico. A tentativa de “adivinhar” o movimento do mercado (market timing) é extremamente difícil, até mesmo para profissionais. Ações impulsivas geralmente levam a comprar na alta e vender na baixa, exatamente o oposto do que um bom investidor deveria fazer. Lembre-se que você precisa acertar duas vezes: quando sair e quando reentrar. As chances são sempre baixíssimas.
2. Foco Excessivo no Curto Prazo e no “Ruído”
Notícias sensacionalistas, posts em redes sociais e opiniões de “especialistas de botequim” criam um volume imenso de ruído. Dar atenção excessiva a esse fluxo constante de informações de curto prazo desvia o foco dos fundamentos e dos objetivos de longo prazo. A variação diária de uma ação ou de um índice raramente reflete uma mudança fundamental na economia ou na empresa.
3. Viés de Confirmação
É a tendência de buscar e interpretar informações de forma a confirmar nossas crenças preexistentes, ignorando evidências que as contradizem. Se você tem uma forte inclinação política, pode ser tentado a consumir apenas notícias e análises que validam suas perspectivas, levando a decisões de investimento enviesadas e incompletas. Busque fontes diversas e análises independentes.
4. Excesso de Confiança ou Pânico Generalizado
Tanto a euforia desmedida quanto o pânico absoluto são perigosos. O excesso de confiança pode levar a tomar riscos desnecessários, enquanto o pânico pode fazer você desistir de um plano bem construído. O mercado é cíclico, e grandes quedas são frequentemente seguidas por recuperações, assim como picos de euforia podem preceder correções. Mantenha a calma e siga seu plano.
5. Ignorar o Plano de Investimento
O maior erro é não ter um plano de investimento claro e bem definido, com objetivos, tolerância a risco e alocação de ativos pré-determinados. Sem um plano, cada notícia ou flutuação de mercado se torna um convite à reação impulsiva. Seu plano é sua bússola; siga-a.
Seu Plano de Ação em Tempos Voláteis: Um Guia Prático de Verificação
Para o investidor consciente, a resposta à incerteza não é a paralisia ou a reação impulsiva, mas sim a avaliação estratégica e a ação disciplinada. Utilize este guia de verificação prático para revisar seu portfólio e suas estratégias.
- 1. Reavalie Seus Objetivos de Longo Prazo: Quais são suas metas financeiras (aposentadoria, compra de imóvel, educação dos filhos)? Elas mudaram? Seus investimentos estão alinhados com o prazo e a magnitude desses objetivos? A incerteza política não deve desviar você do caminho das suas metas mais importantes.
- 2. Confirme Seu Perfil de Risco: A sua tolerância à volatilidade e a possíveis perdas ainda corresponde ao seu perfil de risco atual (conservador, moderado, arrojado)? É comum que, em momentos de nervosismo, o perfil de risco percebido mude. Seja honesto consigo mesmo.
-
3. Verifique a Adequação de Sua Diversificação:
- Você está diversificado entre diferentes classes de ativos (renda fixa, ações, multimercados)?
- Dentro da renda variável, você tem exposição a diferentes setores e tamanhos de empresas?
- Parte do seu patrimônio está alocado no exterior ou em ativos dolarizados para proteção cambial?
- Você possui uma parte de sua renda fixa em títulos atrelados à inflação (IPCA+) e outra parte pós-fixada (CDI/Selic) para diferentes cenários de juros e inflação?
- 4. Avalie Sua Liquidez: Sua reserva de emergência está adequada e em investimentos de baixíssimo risco e alta liquidez (Tesouro Selic, CDB DI)? Você tem acesso rápido a capital caso precise, sem ter que resgatar investimentos de longo prazo com prejuízo?
- 5. Considere o Rebalanceamento do Portfólio: Seus ativos se moveram e sua alocação atual está significativamente diferente daquela que você planejou originalmente? Considere rebalancear para trazer seu portfólio de volta aos pesos desejados, vendendo um pouco do que subiu e comprando o que caiu, de forma estratégica.
- 6. Revise Seus Custos: Taxas de administração e corretagem corroem o retorno, especialmente em momentos de menor performance. Verifique se seus investimentos estão otimizados em termos de custos.
- 7. Mantenha a Disciplina e Evite o Especulativo: Resista à tentação de apostar em um resultado eleitoral ou de seguir dicas “quentes”. Foco em empresas de qualidade, com boa governança e balanços sólidos. Evite alavancagem excessiva.
- 8. Busque Aconselhamento Profissional: Se você se sentir inseguro ou não tiver tempo para acompanhar o mercado, um bom planejador financeiro ou consultor de investimentos pode oferecer uma perspectiva objetiva e ajudar a construir um plano alinhado aos seus objetivos.
A incerteza política é uma realidade com a qual o investidor brasileiro precisa conviver. A manchete de hoje sobre o Datafolha é apenas um lembrete dessa dinâmica. O verdadeiro poder do investidor não reside em prever o futuro, mas em construir um portfólio resiliente, focado em objetivos de longo prazo, diversificado e protegido contra os humores do mercado e da política. A disciplina é sua melhor aliada. Siga seu plano, reavalie-o periodicamente e mantenha a calma. Assim, você estará não apenas protegendo seu patrimônio, mas também o posicionando para prosperar, independentemente de quem ocupe a cadeira principal em Brasília.