Pesquisa Quaest: Aprovação do governo Lula alcança 45%, desaprovação em 49%
Anúncios
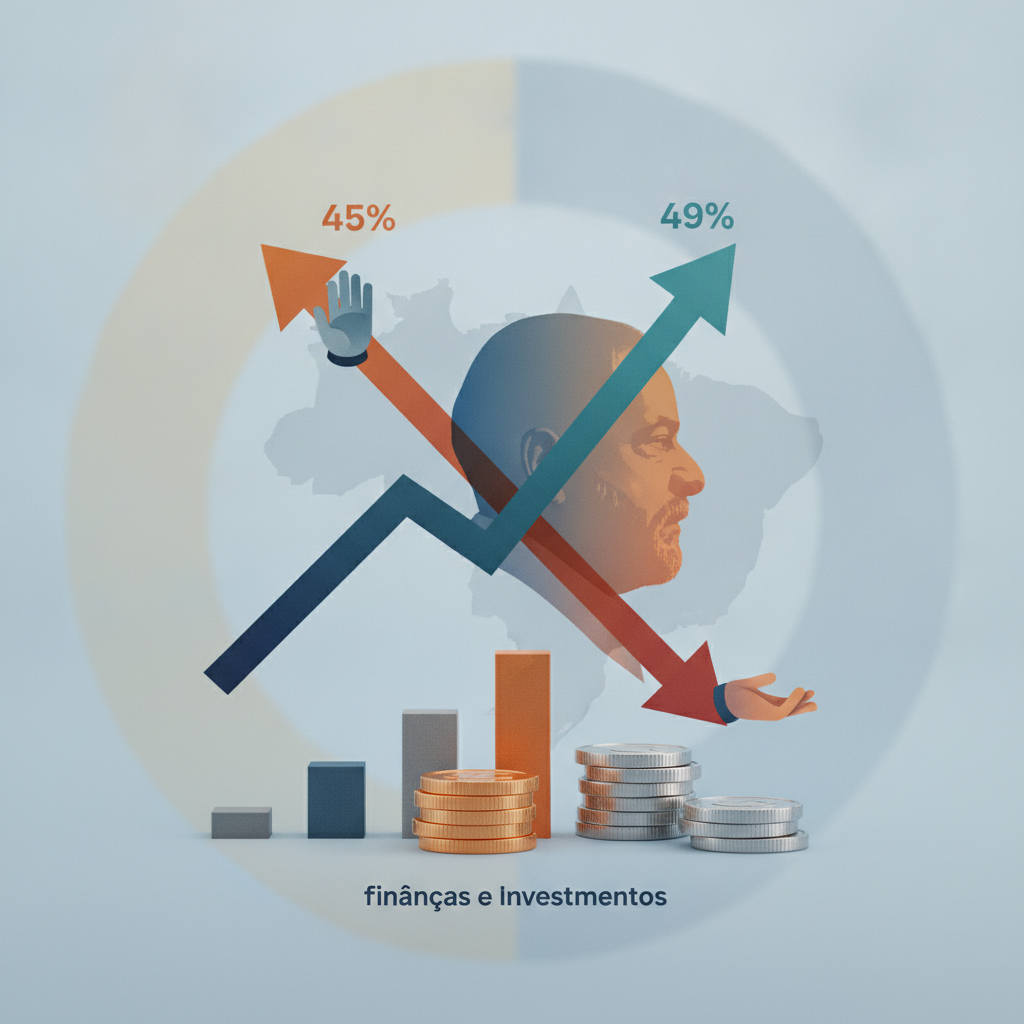
A recente pesquisa Quaest, que aponta a aprovação do governo Lula em 45% e sua desaprovação em 49% entre os eleitores, serve como um termômetro do sentimento político atual no Brasil. Mais importante do que os números em si, para o investidor e o cidadão comum, e a compreensão de como este cenário de percepções políticas e a consequente incerteza podem se traduzir em movimentos econômicos que afetam diretamente o seu bolso. Em um país com histórico de volatilidade política e econômica, a capacidade de interpretar esses sinais e de adaptar as suas finanças se torna uma habilidade indispensável.
Este artigo não e uma análise política, mas um guia prático para ajuda-lo a navegar financeiramente em um ambiente moldado por essas dinâmicas. Nosso objetivo e fornecer ferramentas e conhecimentos para que você possa tomar decisões informadas, proteger o seu patrimônio e identificar oportunidades, independentemente do panorama político-partidário.
A Sondagem e o Cenário Macroeconômico: Alem dos Números
Uma pesquisa de aprovação governamental, como a da Quaest, reflete o clima político e pode ser um indicativo da estabilidade futura de um governo. Para o mercado e, por extensão, para a economia, essa estabilidade ou instabilidade e percebida como maior ou menor previsibilidade na formulação e execução de políticas públicas. Investidores, sejam eles grandes fundos internacionais ou o pequeno poupador, anseiam por um ambiente de segurança jurídica e econômica.
A percepção de desaprovação em alta ou de aprovação estagnada pode sinalizar desafios na governabilidade, na capacidade de aprovar reformas e na manutenção da disciplina fiscal. Estes fatores se interligam diretamente com os principais pilares da macroeconomia brasileira:
- Inflação: A confiança na condução econômica influencia as expectativas de inflação. Um governo com baixa aprovação pode ser visto como mais propenso a medidas populistas ou a descontrole fiscal, o que, por sua vez, pode levar a um aumento da inflação. Este e o “imposto” que corrói o poder de compra de todos.
- Taxa de Juros (SELIC): O Banco Central, em sua missão de controlar a inflação, monitora atentamente o cenário político e fiscal. Se a percepção de risco aumenta, a política monetária tende a ser mais conservadora, mantendo a taxa SELIC em patamares elevados para conter pressões inflacionárias e atrair capital.
- Câmbio: A valorização ou desvalorização do Real frente a moedas estrangeiras, como o dólar, e fortemente influenciada pela percepção de risco-Brasil. Incertezas políticas podem afugentar o capital estrangeiro, levando a uma desvalorização da moeda nacional, o que encarece produtos importados e impacta a inflação.
- Crescimento do PIB: A confiança dos empresários e investidores e crucial para o investimento produtivo, que gera empregos e impulsiona o crescimento econômico. Um cenário político incerto pode adiar decisões de investimento, freando o crescimento do Produto Interno Bruto.
- Dívida Pública: A capacidade de um governo de manter suas contas em ordem e crucial para a sustentabilidade da dívida pública. Desaprovação política pode ser interpretada como dificuldade em gerenciar as finanças públicas, elevando o custo da dívida e o risco de calote, o que afeta diretamente a percepção dos investidores.
Entender essas conexões e o primeiro passo para traduzir os noticiários políticos em estratégia financeira pessoal.
Como a Percepção Política Impacta Seus Investimentos
A instabilidade política ou a incerteza sobre o futuro das políticas econômicas tem repercussões diretas em diferentes classes de ativos, exigindo do investidor uma analise cuidadosa.
Renda Fixa
Apesar de seu nome, a renda fixa não esta imune a flutuações. A taxa SELIC, definida pelo Banco Central, e a principal balizadora dos retornos de muitos investimentos de renda fixa. Em um cenário de incerteza política e fiscal, o Banco Central pode ser compelido a manter os juros altos por mais tempo para controlar a inflação e sinalizar compromisso com a estabilidade. Isso e bom para quem investe em títulos pós-fixados (como CDBs atrelados ao CDI ou Tesouro SELIC), pois o retorno e maior.
No entanto, para títulos prefixados ou atrelados a inflação (IPCA+), o cenário e mais complexo. Um aumento nas expectativas de inflação ou de risco fiscal pode fazer com que os juros oferecidos em novos títulos prefixados ou IPCA+ subam. Quem ja tem esses títulos marcados a mercado pode ver o valor de seu investimento oscilar negativamente no curto prazo, caso precise vender antes do vencimento. A qualidade do emissor e igualmente importante: bancos sólidos e o Tesouro Nacional oferecem maior segurança.
Renda Variável (Ações e Fundos Imobiliários)
Este segmento e o mais sensível as notícias políticas. A bolsa de valores reage de forma quase imediata a qualquer sinal que possa afetar a lucratividade das empresas ou a confiança dos investidores.
- Ações: Setores específicos podem ser mais afetados. Empresas estatais (Petrobras, Banco do Brasil, Eletrobras) são particularmente sensíveis a mudanças na política governamental, pois seus balanços e estratégias podem ser diretamente influenciados. Setores regulados (energia, saneamento) também podem sofrer com mudanças na regulamentação ou tabelas de preços. Em momentos de incerteza, a busca por empresas sólidas, com boa governança e balanços robustos, se intensifica. A volatilidade e uma constante, e o investidor precisa estar preparado para oscilações.
- Fundos Imobiliários (FIIs): FIIs são impactados pelos juros (concorrendo com a renda fixa) e pela atividade econômica. Juros altos encarecem financiamentos e podem tornar a renda fixa mais atrativa, desviando o capital dos FIIs. Uma economia fraca pode aumentar a vacância dos imóveis e pressionar os valores dos aluguéis, afetando a distribuição de rendimentos dos fundos.
Câmbio e Investimentos Internacionais
Em períodos de instabilidade política interna, a busca por segurança leva muitos investidores a dolarizar parte do patrimônio. O dólar tende a se valorizar em relação ao real quando o risco-Brasil aumenta. Investir diretamente no exterior, por meio de BDRs, fundos internacionais ou contas em corretoras globais, pode ser uma estratégia de diversificação e proteção contra o risco local. E uma forma de descorrelacionar parte do seu patrimônio da dinâmica política e econômica brasileira.
Estratégias de Portfólio para Períodos de Incerteza
A melhor defesa contra a volatilidade e a incerteza e um portfólio bem estruturado e revisado constantemente. Aqui estão algumas estratégias essenciais:
Diversificação e Alocação Estratégica
A regra de ouro dos investimentos. Não coloque todos os ovos na mesma cesta. Diversifique entre:
- Classes de ativos: Renda fixa (pós-fixada, IPCA+), renda variável (ações, FIIs), multimercados, e se possível, ativos internacionais.
- Setores: Dentro da renda variável, não concentre em um único setor. Tenha exposição a diferentes segmentos da economia.
- Geografias: Uma parte de seu patrimônio exposta a economias mais estáveis ou com diferentes ciclos econômicos pode mitigar o risco-Brasil.
Reserva de Emergência Robusta
Em um cenário de incertezas, a reserva de emergência e ainda mais vital. Ela deve ser suficiente para cobrir suas despesas essenciais por, no mínimo, 6 a 12 meses. Deve estar aplicada em investimentos de baixíssimo risco e alta liquidez (Tesouro SELIC, CDBs de liquidez diária), para que você possa acessa-la a qualquer momento sem perdas.
Horizonte de Longo Prazo e Aportes Constantes
Não se deixe levar pelo noticiário diário. Decisões baseadas em emoção costumam ser as piores. Mantenha o foco em seus objetivos de longo prazo. O tempo e um grande aliado, pois permite que você se beneficie do “efeito bola de neve” dos juros compostos e do custo médio (comprando mais cotas quando os preços caem).
Rebalanceamento Periodico
Com o tempo, a alocação de seu portfólio pode se desviar de seu perfil de risco original devido a valorizações ou desvalorizações de certos ativos. Faça rebalanceamentos periódicos para vender o que subiu (realizando lucros e reduzindo risco) e comprar o que caiu (aproveitando oportunidades e voltando a alocação desejada).
Checklist de Verificação de Portfólio em Cenários de Incerteza
Utilize esta lista para avaliar a resiliência de suas finanças:
- [ ] Sua reserva de emergência cobre, no mínimo, 6 a 12 meses de despesas em aplicações de alta liquidez?
- [ ] Seu portfólio esta adequadamente diversificado entre diferentes classes de ativos (renda fixa, renda variável, multimercado, internacional)?
- [ ] Você reavaliou a exposição a setores mais sensíveis a mudanças políticas e econômicas (e.g., estatais, setores regulados)?
- [ ] Sua alocação de ativos ainda reflete seu perfil de risco e seus objetivos de longo prazo?
- [ ] Você possui parte de seus investimentos em ativos protegidos da inflação (títulos IPCA+)?
- [ ] Considerou a diversificação geográfica (investimentos internacionais) como forma de mitigar o risco Brasil?
- [ ] Você tem um plano claro para fazer aportes regulares, aproveitando eventuais quedas de preços (custo médio)?
- [ ] Seus investimentos em renda fixa possuem prazos e liquidez que se alinham as suas necessidades futuras?
- [ ] Você evita decisões impulsivas baseadas em notícias diárias ou sentimentos do mercado?
- [ ] Você consultou um profissional financeiro para revisar seu plano e adequa-lo ao cenário atual?
Protegendo Seu Patrimônio: Gerenciando Riscos e Oportunidades
A incerteza, embora desafiadora, também traz oportunidades para quem sabe como agir. Mas e crucial evitar armadilhas comuns.
Erros Comuns a Evitar
- Pânico e Vendas Precipitadas: O maior erro do investidor. Vender tudo em momentos de queda consolida as perdas e impede a recuperação quando o mercado se reverte.
- Seguir o “Rebanho”: Comprar o que todos estão comprando no auge ou vender o que todos estão vendendo no fundo. A sabedoria popular no mercado nem sempre e a melhor estratégia.
- Concentração Excessiva: Apostar todas as fichas em um único ativo ou setor, seja por paixão a uma empresa ou por acreditar em uma “dica quente”.
- Ignorar a Reserva de Emergência: Sem ela, qualquer imprevisto financeiro pode forçar você a liquidar investimentos de longo prazo em momentos inoportunos.
- Tentar Prever o Futuro Político/Econômico com Precisão: Ninguém tem bola de cristal. Baseie suas decisões em princípios sólidos, não em adivinhações.
Oportunidades que Podem Surgir
- Ativos Descontados: Quedas generalizadas do mercado podem trazer empresas sólidas e bons fundos imobiliários a preços mais atrativos, oferecendo excelentes oportunidades de compra para o longo prazo.
- Juros Altos na Renda Fixa: Períodos de incerteza e alta inflação levam a taxas de juros elevadas, tornando a renda fixa uma opção muito rentável e segura para parte do portfólio.
- Diversificação Internacional: A desvalorização do Real pode tornar investimentos dolarizados mais caros no curto prazo, mas também significa que seu poder de compra em outras moedas aumenta, favorecendo a diversificação em um momento de fraqueza local.
- Desenvolvimento de Habilidades: Cenários desafiadores podem ser um incentivo para buscar novas qualificações ou fontes de renda, fortalecendo sua capacidade de gerar riqueza.
Trade-offs Honestos nas Decisões Financeiras
Toda decisão financeira envolve escolhas e perdas. E importante reconhece-los:
- Segurança vs. Rentabilidade: Investimentos mais seguros (como Tesouro SELIC) geralmente oferecem rentabilidades menores que ativos de maior risco (ações), mas protegem o capital. Escolha a proporção que se alinha a seu perfil.
- Liquidez vs. Retorno: Manter dinheiro disponível para emergências significa aceitar retornos mais modestos. Comprometer o dinheiro em investimentos de longo prazo e menos líquidos pode gerar maior retorno, mas dificulta o acesso imediato.
- Conforto vs. Crescimento: Manter todo o dinheiro na poupança ou em opções ultraconservadoras pode trazer conforto mental, mas significa abrir mão do potencial de crescimento do capital.
Pilares da Resiliência Financeira Pessoal no Brasil
Além dos investimentos, a resiliência financeira pessoal e construída sobre bases solidas que independem do clima político.
Orçamento e Controle de Gastos
Saber para onde o seu dinheiro vai e o ponto de partida. Um orçamento detalhado permite identificar desperdícios, otimizar despesas e direcionar recursos para investimentos ou para a redução de dívidas. Em tempos de inflação, e essencial revisa-lo constantemente.
Redução de Dívidas Caras
As dívidas com juros altos (cartão de crédito, cheque especial) são os maiores inimigos do patrimônio. Livre-se delas o mais rápido possível. Negocie, consolide e evite novas dividas. A taxa SELIC alta no Brasil torna a dívida ainda mais destrutiva.
Fontes de Renda Diversificadas
Depender de uma única fonte de renda aumenta sua vulnerabilidade. Busque qualificações que aumentem sua empregabilidade, explore oportunidades de renda extra ou considere empreender. Quanto mais diversificadas suas fontes de receita, maior sua capacidade de enfrentar adversidades.
Educação Financeira Contínua
O cenário econômico e político esta em constante mutação. Manter-se atualizado sobre investimentos, economia e finanças pessoais e um investimento em si mesmo que gera retornos incalculáveis. Acompanhe fontes confiáveis, leia livros e artigos, e não pare de aprender.
Planejamento Previdenciário
Pense no seu futuro. A previdência social e um tema constantemente em debate político. Contar apenas com ela e arriscado. Inicie um plano de previdência complementar ou construa sua aposentadoria com investimentos próprios, focando no longo prazo.
As pesquisas de aprovação governamental são snapshots do momento, oferecendo um indicativo do humor político. Para as suas finanças, o mais produtivo e usa-las como um sinal para revisar e fortalecer a sua estratégia. Você não controla o resultado de uma pesquisa ou as decisões políticas, mas controla suas próprias escolhas financeiras. Construa uma reserva de emergência, diversifique seus investimentos de forma inteligente, mantenha um horizonte de longo prazo e invista continuamente em sua educação financeira. Com disciplina e estratégia, e possível navegar por qualquer tempestade e construir um futuro financeiro sólido, resiliente as intempéries políticas e econômicas do Brasil.